2026年11月10日、47NEWSが「国民健康保険料、27年度に3万円引き上げ」と速報を発信しました。
【速報】国民健康保険料、27年度に3万円引き上げ https://t.co/pPDvg3moLl
— 47NEWS (@47news_official) November 10, 2026
このニュースはXで急速に拡散され、保険料の負担増に対する怒りや不安の声が相次いでいます。
「ただでさえ生活が苦しいのに、さらに3万円も払うのか」
「自営業者やパートで働く人も対象なのか」
「来年から全員の保険料が上がるのか」
しかし、共同通信の詳報を確認すると、今回の見直しは国民健康保険の加入者全員に年間3万円を上乗せするという内容ではありません。
実際に何が変わるのか、対象となる人は誰なのか、そして一般の加入者にはどのような影響があるのかを整理します。
国民健康保険料が3万円値上げ?実際は「年間上限額」の引き上げ
2026年11月10日、共同通信は、厚生労働省が2027年度の国民健康保険料について、年間上限額を3万円引き上げる方針を固めたと報じました。
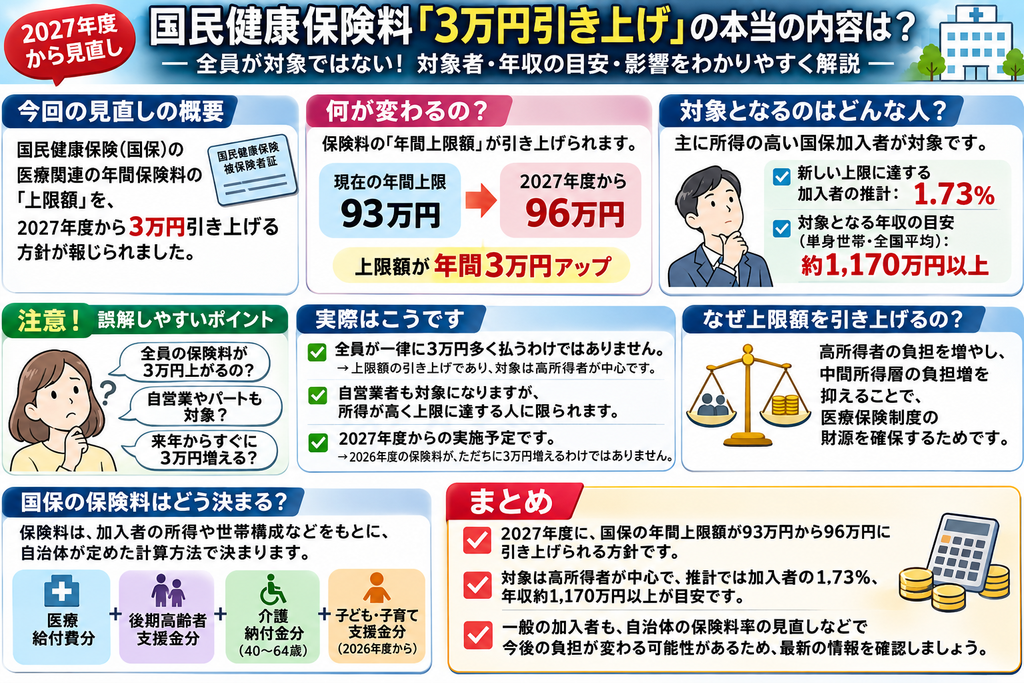
詳報によると、対象となる上限額は93万円から96万円へ引き上げられる見込みです。
ここで重要なのは、今回引き上げられるのが「すべての加入者が支払う保険料」ではなく、「一定以上の所得がある人に適用される保険料の上限額」だという点です。
例えば、年間20万円の国保保険料を支払っている人が、今回の上限引き上げだけを理由に23万円になるわけではありません。
一方、これまで上限に達していた高所得世帯では、上限額の変更によって負担が増える可能性があります。
3万円の引き上げ対象は誰?年収1170万円が目安
共同通信の11月10日付詳報によると、厚生労働省は新たな年間上限額96万円に達する加入者を1.73%と推計しています。
また、対象となる年収の目安は、単身世帯の場合、全国平均で約1,170万円以上とされています。
つまり、今回の見直しは、主に所得の高い国保加入者を対象としたものです。
ただし、1,170万円という数字は全国平均の目安です。
実際の保険料は自治体の保険料率や世帯構成、前年所得などによって異なります。
そのため、年収が1,170万円未満なら必ず影響がない、あるいは超えたら必ず3万円増える、と単純に判断することはできません。
また、上限額の引き上げによる影響を受ける人と、新しい上限額に達する人の割合が完全に一致するとは限りません。
なぜ国民健康保険料の上限を引き上げるのか?
厚生労働省が上限額を引き上げる狙いとして報じられているのは、高所得者の負担を増やすことで、中間所得層の負担増を抑えるというものです。
国民健康保険は、加入者が納める保険料と公費などによって支えられています。
医療費が増加するなかで、保険制度を維持するための財源確保は大きな課題です。
一方、保険料には上限があるため、所得が非常に高い人でも、一定額を超えて負担することはありません。
この上限を引き上げることで、より所得の高い世帯に負担を求めようという考え方です。
ただし、上限額の引き上げによって中間所得層の保険料が実際にどれだけ抑えられるのかについては、具体的な制度設計や自治体の保険料率を確認する必要があります。
国民健康保険料はどのように決まる?
国民健康保険料は、全国一律の金額ではありません。
基本的には、加入者の前年所得や世帯の加入人数などをもとに、自治体が定めた計算方法によって決まります。
保険料には、主に次のような区分があります。
- 医療給付費分:加入者の医療費を支える部分
- 後期高齢者支援金分:後期高齢者医療制度を支える部分
- 介護納付金分:40歳以上65歳未満の加入者が負担する部分
- 子ども・子育て支援金分:2026年度から加わった部分
それぞれに計算方法や上限額が設けられています。
2026年度の自治体公表資料では、医療給付費分67万円、後期高齢者支援金分26万円という上限額が示されています。
両者の合計は93万円です。
今回の報道にある93万円から96万円への引き上げは、この医療関連の上限額の合計として理解できます。
ただし、2027年度の各区分における正式な上限額の内訳は、今後の制度資料で確認する必要があります。
自営業者やパートで働く人はどうなる?
今回のニュースに不安を感じた人の中には、自営業者やパート勤務の人も多いのではないでしょうか。
まず、自営業者は国民健康保険に加入している場合が多く、所得に応じた保険料を負担しています。
しかし、今回の3万円の上限引き上げは、一般的な所得の自営業者全員に一律で適用されるものではありません。
また、パート勤務の人については、勤務先の健康保険に加入している場合と、国民健康保険に加入している場合があります。
勤務先の健康保険に加入している人は、今回の国民健康保険の上限額引き上げとは別の制度の対象です。
一方、国民健康保険に加入している人でも、所得や世帯構成によって負担は異なります。
自分に影響があるかどうかを知るには、加入している保険制度と、自治体の保険料計算方法を確認することが重要です。
SNSで怒りの声が広がるのはなぜ?
47NEWSの速報には、保険料の負担増に対する厳しい意見が数多く寄せられています。
「これ以上払えない」「税収が増えているのになぜ負担が増えるのか」「政治家の支出を見直すべきではないか」といった声です。
また、外国人への給付や国防費など、別の政策との関係を疑問視する投稿もあります。
こうした反応の背景には、物価上昇や社会保険料の負担に対する生活上の不安があると考えられます。
ただし、今回の上限額引き上げが外国人への特定の給付を目的としている、あるいは国防費の財源に充てられるという根拠は、確認した報道からは見つかりません。
今回の制度変更そのものと、政府の財政運営全般への批判は分けて考える必要があります。
また、速報の見出しだけでは「上限額」という重要な情報が伝わりにくかったことも、誤解が広がる一因になった可能性があります。
一般の国保加入者は今後も値上げされない?
ここは注意が必要です。
今回の3万円の上限引き上げによって、すべての国保加入者の保険料が一律に3万円上がるわけではありません。
しかし、一般の加入者の保険料が今後一切上がらないという意味でもありません。
国民健康保険料は、自治体の保険料率、所得、世帯構成、制度改正などによって変わります。
例えば、前年より所得が増えた場合や、自治体が保険料率を改定した場合には、今回の上限額変更とは別に負担が増えることがあります。
また、2026年度からは子ども・子育て支援金制度に伴う負担も加わっています。
したがって、「今回の3万円は自分には関係ない」と分かっても、翌年度の保険料通知を確認することは大切です。
2027年度の国保保険料はいつ決まる?
2026年11月10日時点で報じられているのは、厚生労働省が上限額の引き上げ方針を固めたという内容です。
今後、制度改正に必要な手続きや自治体の保険料率の決定などが進むことになります。
2027年度の実際の保険料については、加入先の自治体から公表される情報や納入通知書を確認する必要があります。
現段階では、すべての世帯の具体的な負担増減を確定することはできません。
まとめ:国保3万円値上げは全員ではない。ただし負担問題は残る
今回の報道について、重要な点を整理します。
- 2027年度に国民健康保険料の年間上限額を3万円引き上げる方針が報じられた。
- 上限額は93万円から96万円になる見込み。
- 全加入者の保険料が一律3万円上がるわけではない。
- 新しい上限に達する加入者は1.73%と推計されている。
- 単身世帯の対象年収は全国平均で約1,170万円以上が目安。
- 高所得者に負担を求め、中間所得層の負担増を抑える狙いがある。
- 一般加入者の保険料は、自治体の保険料率や所得などによって別途変動する可能性がある。
今回のニュースは、速報の見出しだけでは制度の対象が十分に伝わらない事例といえそうです。
ただし、誤解を解くことと、保険料負担への不満を軽視することは別です。
国民健康保険料が家計にとって重い負担になっている人がいることも、重要な問題です。
必要なのは、誰がどれだけ負担し、そのお金がどのように使われるのかを、具体的な数字に基づいて議論することではないでしょうか。
参考資料
- 共同通信「国保保険料、年間上限3万円上げ 27年度医療分、96万円に」(2026年11月10日、熊本日日新聞掲載)
https://kumanichi.com/articles/2056217 - 共同通信「国民健康保険料、27年度に3万円引き上げ」(2026年11月10日)
https://kumanichi.com/articles/2056189 - 板橋区「国民健康保険料の計算方法」
https://www.city.itabashi.tokyo.jp/kenko/kokuho/kokuho/hokenryo/1003135.html - 多摩市「国民健康保険税額の計算と各種申請手続き」
https://www.city.tama.lg.jp/kurashi/kokuho/hokenzei/1002017.html
※本記事は2026年11月10日時点の報道・公表資料に基づきます。制度の詳細が発表された場合は、内容を更新します。